L'indice Drewry du fret maritime Chine-Europe est reparti à la hausse la semaine du 22 octobre 2026 : +2 % sur l'indice composite mondial, qui s'établit à 4 585 dollars par conteneur équivalent 40 pieds (EVP). La route Shanghai-Gênes signe la plus forte progression du tableau, à +5 %.
Cette remontée confirme la bascule déjà amorcée mi-octobre avec la hausse générale annoncée par Maersk et CMA CGM, après plusieurs semaines de recul continu des tarifs. Voici ce que montrent les derniers chiffres et pourquoi la capacité se resserre à nouveau sur l'axe Asie-Europe.
Quelles routes sont les plus touchées par la hausse ?
Sur la semaine du 22 octobre, le tarif Shanghai-Rotterdam ressort à 3 632 dollars par EVP (+3 %), et le tarif Shanghai-Gênes à 4 152 dollars par EVP (+5 %), la plus forte hausse relevée par Drewry cette semaine-là sur l'ensemble des routes Asie-Europe suivies.
Ces niveaux restent toutefois bien en dessous des pics observés en début d'année, et la trajectoire reste à confirmer semaine après semaine plutôt qu'à projeter sur plusieurs mois.
Pourquoi la capacité se resserre-t-elle à nouveau ?
Le signal le plus net vient des rotations annulées par les compagnies maritimes (blank sailings) : huit annulations ont été annoncées pour la semaine suivante sur l'axe Asie-Europe, contre deux seulement la semaine du 22 octobre, un bond qui réduit mécaniquement l'offre de conteneurs disponibles et pousse les tarifs vers le haut. À l'inverse, les annulations reculent sur le transpacifique, passées de six à deux sur la même période.
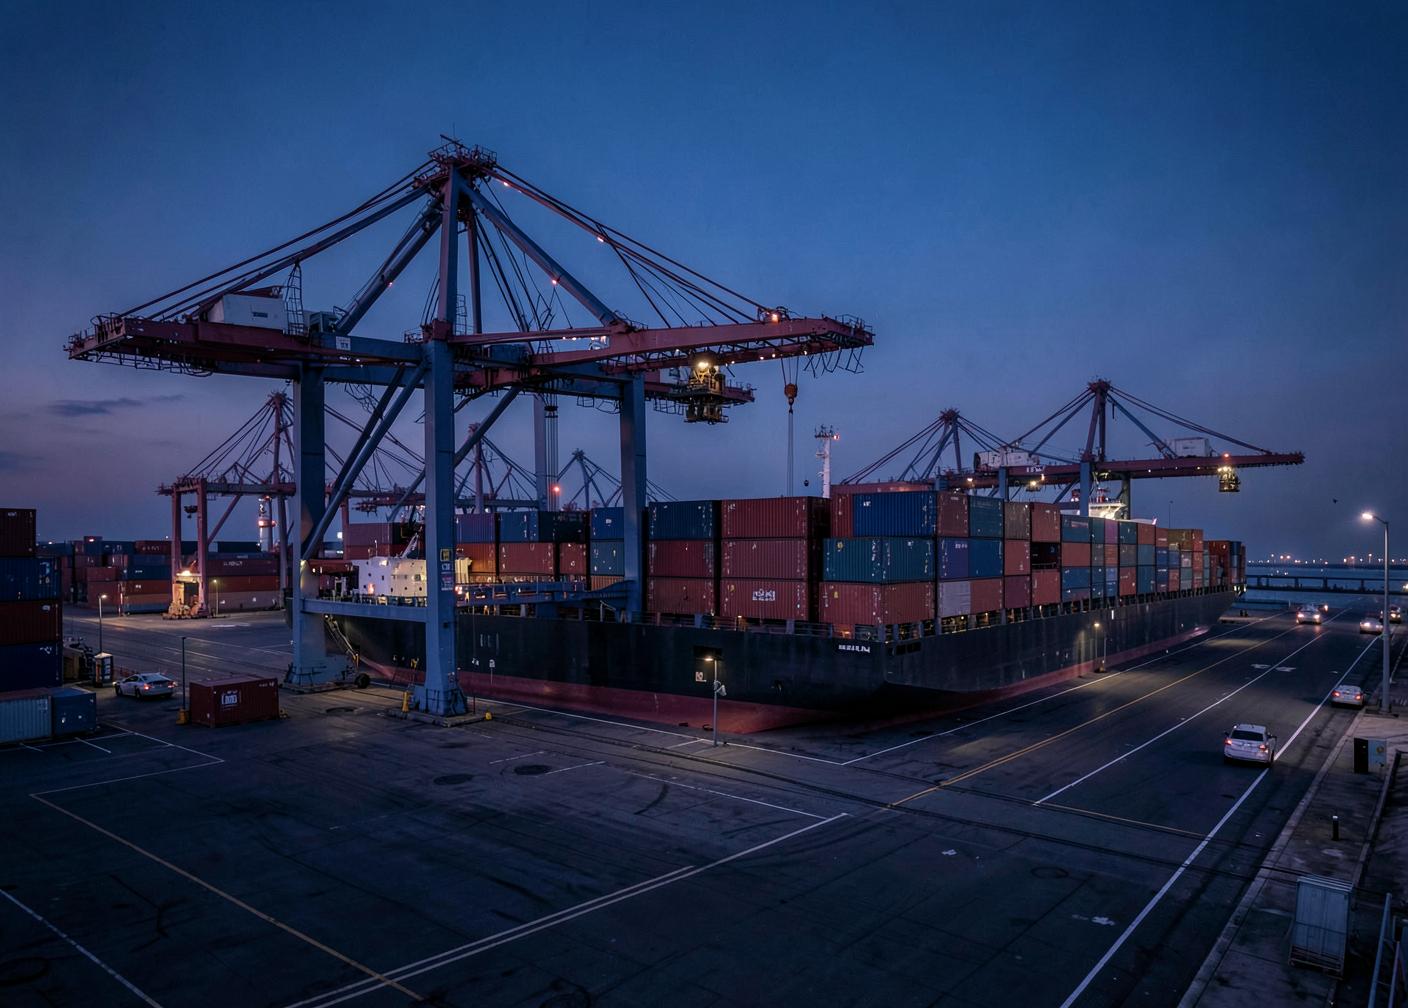
Deuxième facteur, la congestion au port de Shanghai s'est nettement résorbée : le temps d'attente moyen des navires est tombé de 97 heures en semaine 38 à seulement 38 heures en semaine 42, ce qui fluidifie les départs mais ne compense pas la réduction du nombre de rotations proposées.
Et côté canal de Suez ?
Les passages par le canal de Suez restent stables, à 55 en semaine 42 contre 54 la semaine précédente, un niveau qui confirme que la majorité des grandes alliances maritimes a repris cette route plus courte plutôt que le contournement par le cap de Bonne-Espérance. Cette stabilité de l'offre géographique rend la hausse de tarif d'autant plus liée aux rotations annulées qu'à un détour forcé.
Comment situer cette hausse dans la tendance d'octobre ?
Début octobre, l'indice Drewry affichait encore une baisse marquée liée au ralentissement de la Golden Week, avant que Maersk et CMA CGM n'annoncent une hausse générale à 4 000 dollars le conteneur 40 pieds à partir du 19 octobre. Les chiffres Drewry du 22 octobre confirment donc que cette hausse a bien pris effet sur le marché, et non pas seulement sur les grilles tarifaires annoncées.
Pour un expéditeur, l'enseignement pratique reste le même d'une semaine à l'autre : un tarif de fret maritime observé un jour donné n'est jamais garanti pour une commande passée quelques semaines plus tard, et les facteurs qui font varier le coût d'un transport restent les mêmes qu'il s'agisse d'une hausse ou d'une baisse.
Faut-il anticiper une hausse qui dure ?
Rien ne permet de l'affirmer à ce stade : les blank sailings peuvent tout aussi bien se poursuivre les semaines suivantes que s'arrêter dès que la demande faiblit à nouveau, comme cela a déjà été observé plusieurs fois en 2026. Le nombre d'annulations annoncées pour la semaine suivant le 22 octobre est un indicateur avancé utile, mais pas une certitude sur les semaines d'après.
Avant de valider un envoi en volume, la meilleure méthode reste de comparer une cotation récente plutôt qu'un chiffre vu plusieurs semaines auparavant, par exemple via OrderBridge ou directement auprès d'un transitaire.